Rp1,7 MILIAR DIPERSOALKAN DI TIMIKA, KUASA HUKUM DESAK POLISI BONGKAR JEJAK DANA AXA MANDIRI

Tribun Nusantara
, 25 September 2026


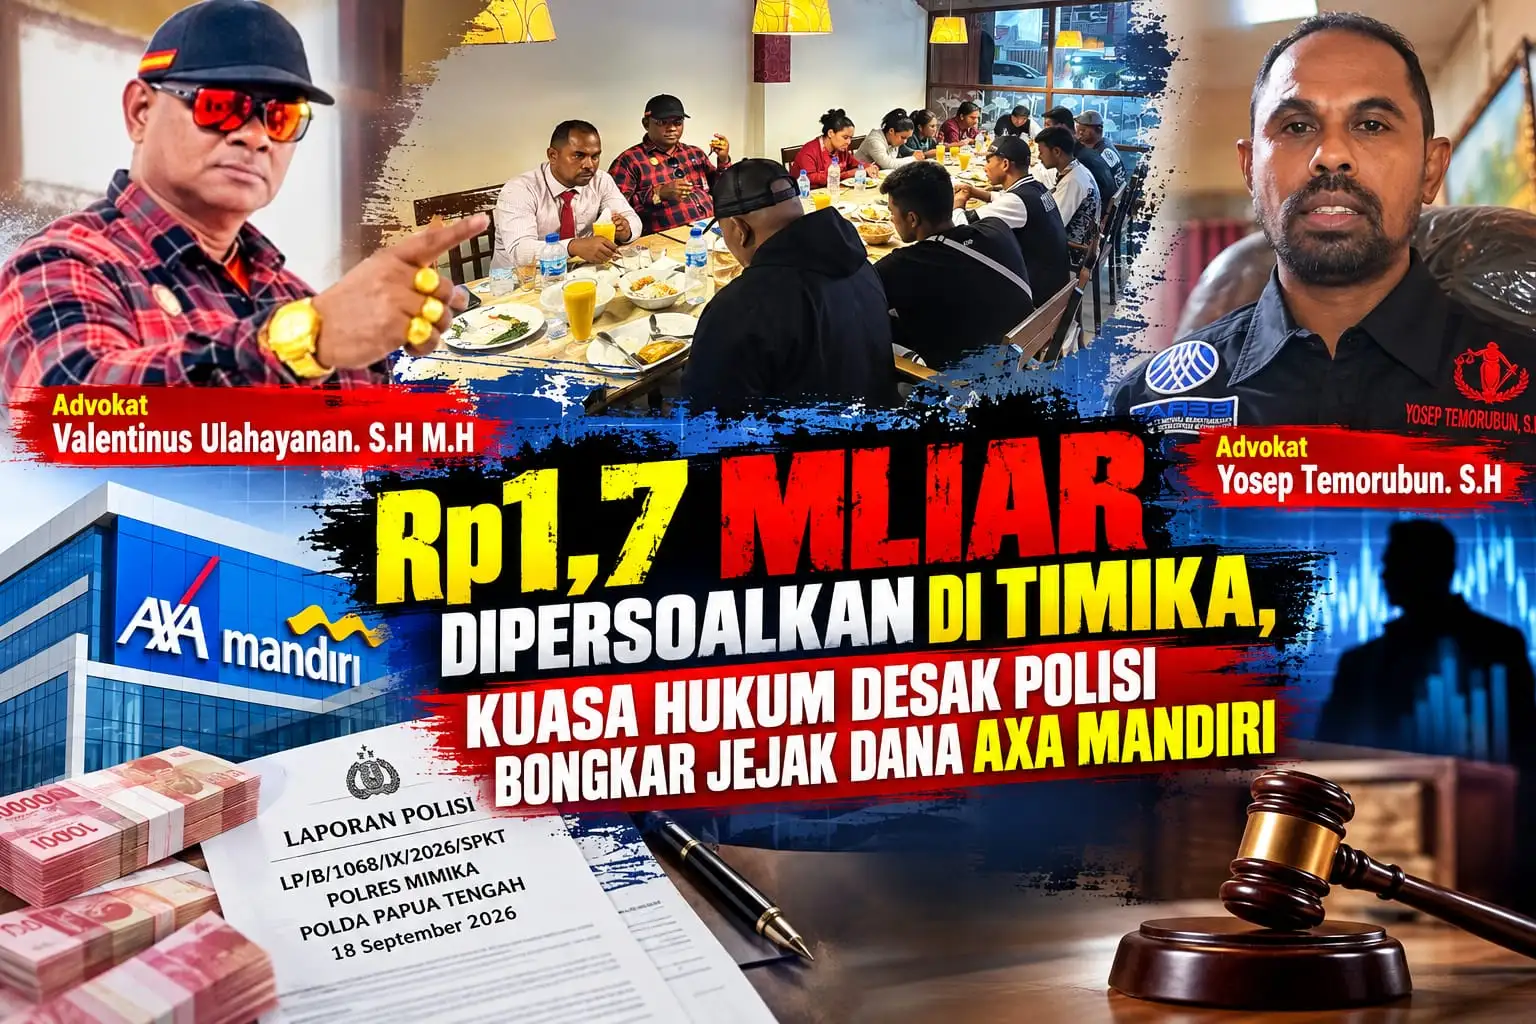
Rp1,7 MILIAR DIPERSOALKAN DI TIMIKA, KUASA HUKUM DESAK POLISI BONGKAR JEJAK DANA AXA MANDIRI
Dari janji keuntungan Rp17 juta per tiga bulan hingga saldo disebut tersisa Rp1,2 miliar, laporan polisi kini menuntut seluruh transaksi dibuka terang
TIMIKA, Tribunnusantara-web.id — Persoalan investasi senilai Rp1,7 miliar di Kabupaten Mimika, Papua Tengah, kini memasuki babak hukum.
Seorang pengusaha, Karolina Nirayawati (58), resmi melaporkan persoalan tersebut ke Polres Mimika. Laporan itu tercatat dengan nomor LP/B/1068/IX/2026/SPKT/POLRES MIMIKA/POLDA PAPUA TENGAH, tertanggal 18 September 2026.
Laporan tersebut berkaitan dengan dana yang menurut pihak korban ditempatkan melalui program yang disebut berkaitan dengan AXA Mandiri, setelah sebelumnya ditawarkan melalui marketing Bank Mandiri Kantor Cabang Timika.
Yang membuat perkara ini menjadi sorotan bukan semata nilai investasinya yang mencapai Rp1,7 miliar, melainkan adanya klaim dari pihak korban bahwa keuntungan yang dijanjikan tidak diterima dan nilai dana pokok justru disebut menyusut sekitar Rp500 juta.
Kuasa hukum Karolina, Advokat Valentinus Ulahayanan, S.H., M.H. bersama Yosep Temorubun, S.H., meminta aparat penegak hukum tidak berhenti pada pemeriksaan tenaga pemasaran.
Mereka mendesak agar seluruh dokumen, transaksi, rekening, mekanisme pemasaran, pencatatan nilai investasi hingga aliran dana diperiksa secara menyeluruh.25/9/26
JANJI Rp17 JUTA TIAP TIGA BULAN, DANA Rp1,7 MILIAR MASUK
Menurut keterangan kuasa hukum, persoalan bermula pada 2024.
Karolina disebut memperoleh penawaran investasi dengan gambaran keuntungan sekitar Rp17 juta setiap tiga bulan.
Atas penawaran tersebut, korban kemudian menempatkan dana sekitar Rp1,7 miliar.
Namun setelah berjalan sekitar satu tahun tiga bulan, korban disebut melakukan pengecekan dan mendapati keuntungan sebagaimana yang diharapkan tidak diterima.
Berdasarkan perhitungan pihak korban, nilai keuntungan yang seharusnya diterima selama periode tersebut diperkirakan sekitar Rp85 juta.
Namun persoalan kemudian berkembang.
Menurut kuasa hukum, bukan hanya keuntungan yang dipersoalkan. Nilai dana pokok juga disebut mengalami penyusutan sekitar Rp500 juta, sehingga dana yang tersisa disebut sekitar Rp1,2 miliar.
“Klien kami menginvestasikan uang Rp1,7 miliar. Berjalan satu tahun tiga bulan, keuntungannya ternyata tidak ada dan uang di rekening malah menyusut menjadi Rp1,2 miliar,” ujar Yosep Temorubun, S.H., didampingi Valentinus Ulahayanan, S.H., M.H., dalam konferensi pers di Jalan Budi Utomo, Timika, Rabu (23/9/2026).
Karena khawatir dana yang tersisa terus berkurang, korban kemudian menarik dana yang masih tersedia.
DUA KALI DIUNDANG, PENYELESAIAN DISEBUT TAK KUNJUNG TUNTAS
Menurut kuasa hukum, persoalan tersebut telah dipertanyakan kepada pihak Bank Mandiri.
Valentinus Ulahayanan, S.H., M.H., selaku ketua tim kuasa hukum, mengatakan pihak bank sempat mendatangi kediaman korban, menyampaikan permintaan maaf dan menawarkan penyelesaian secara kekeluargaan.
Namun, menurut pihak korban, penyelesaian tersebut hingga kini belum menghasilkan titik terang.
Kuasa hukum mengaku telah dua kali mengundang pihak Bank Mandiri untuk membicarakan penyelesaian.
Upaya mempertemukan para pihak melalui Polres Mimika juga disebut belum menghasilkan kesepakatan.
Bahkan, menurut Valentinus, pihak bank sempat menyampaikan alasan kesibukan dan menawarkan pertemuan melalui Zoom. Namun, pertemuan tersebut disebut juga tidak terlaksana.
“Karena tidak ada penyelesaian, akhirnya kami membuat laporan polisi,” tegas Yosep.
KUASA HUKUM DESAK: JANGAN HANYA PERIKSA SALES
Bagi kuasa hukum, persoalan ini tidak boleh dipersempit menjadi sekadar hubungan antara nasabah dan seorang marketing.
Mereka meminta penyidik menelusuri secara utuh:
dokumen kepesertaan;
polis atau perjanjian;
bukti pembayaran;
mekanisme penawaran;
pihak yang melakukan pemasaran;
pencatatan nilai investasi;
rekening terkait;
biaya yang dibebankan;
mekanisme pencairan; dan
aliran dana dari awal hingga akhir transaksi.
Yosep meminta penyidik memeriksa seluruh pihak yang berkaitan.
“Kami berharap polisi memanggil pimpinan AXA Mandiri Jakarta maupun Jayapura, Bank Mandiri, sales, dan semua pihak yang berkaitan dengan transaksi tersebut,” katanya.
Namun, kuasa hukum juga menegaskan bahwa dugaan penyimpangan pengelolaan maupun aliran dana belum dapat disimpulkan sebagai tindak pidana sebelum dibuktikan melalui proses hukum.
JIKA ADA TIPU MUSLIHAT, PASAL PENIPUAN WAJIB DIUJI
Dari perspektif hukum pidana, apabila penyidik menemukan adanya maksud menguntungkan diri sendiri atau orang lain secara melawan hukum dengan menggunakan nama palsu, kedudukan palsu, tipu muslihat atau rangkaian kebohongan untuk menggerakkan seseorang menyerahkan barang atau dana, maka unsur penipuan perlu diuji berdasarkan ketentuan Pasal 492 UU Nomor 1 Tahun 2023 tentang KUHP.
Sementara apabila ditemukan fakta bahwa seseorang secara melawan hukum memiliki barang yang sebagian atau seluruhnya milik orang lain yang berada dalam penguasaannya bukan karena tindak pidana, ketentuan Pasal 486 UU Nomor 1 Tahun 2023 tentang KUHP mengenai penggelapan juga dapat diperiksa.
Tetapi pasal tersebut bukan berarti otomatis berlaku dalam perkara ini. Penerapannya harus berdasarkan fakta, unsur pidana, dokumen dan alat bukti yang ditemukan penyidik.
Dengan kata lain, laporan polisi adalah pintu masuk pemeriksaan, bukan putusan bersalah.
BUKAN HANYA POLISI, OJK JUGA PUNYA RUANG PENGAWASAN
Kasus ini juga menyentuh aspek perlindungan konsumen sektor jasa keuangan.
POJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan mengatur antara lain perilaku pelaku usaha jasa keuangan, desain produk, penyediaan dan penyampaian informasi, pemasaran, perjanjian, pelayanan, pengaduan serta penyelesaian sengketa. OJK juga memiliki kewenangan melakukan pengawasan terhadap perilaku pelaku usaha jasa keuangan atau market conduct.
Karena itu, apabila nantinya terdapat dugaan persoalan dalam cara produk ditawarkan, informasi yang diberikan kepada calon nasabah, kesesuaian produk dengan kebutuhan konsumen, atau penanganan pengaduan, aspek tersebut dapat menjadi objek pemeriksaan regulator sesuai kewenangannya.
JIKA PRODUKNYA PAYDI, ATURAN OJK JUGA HARUS DIBUKA
Ada satu hal penting yang juga harus diperjelas dalam perkara ini: produk apa sebenarnya yang dibeli korban?
Apabila produk yang dimaksud merupakan Produk Asuransi yang Dikaitkan dengan Investasi (PAYDI/unit link), maka terdapat aturan khusus OJK mengenai produk tersebut.
POJK Nomor 8 Tahun 2024 tentang Produk Asuransi dan Saluran Pemasaran Produk Asuransi memperkuat pengaturan PAYDI, termasuk mengenai pengelolaan aset, perhitungan nilai aktiva bersih, pengenaan biaya, pencatatan aset dan strategi investasi.
OJK sebelumnya juga menerbitkan SEOJK Nomor 5/SEOJK.05/2022 tentang Produk Asuransi yang Dikaitkan dengan Investasi (PAYDI), yang menekankan antara lain aspek praktik pemasaran, transparansi informasi dan tata kelola aset.
Bahkan dalam ketentuan PAYDI, perusahaan harus memastikan kesesuaian produk dengan kebutuhan, kemampuan dan profil risiko calon pemegang polis, serta memastikan calon pemegang polis memahami produk yang dipasarkan.
Karena itu, jenis produk, polis, ilustrasi manfaat, biaya, nilai tunai, hasil investasi dan seluruh dokumen yang ditandatangani korban menjadi kunci dalam mengurai perkara ini.
UU PERLINDUNGAN KONSUMEN JUGA PATUT DIUJI
Selain aturan sektor jasa keuangan, UU Nomor 8 Tahun 1999 tentang Perlindungan Konsumen juga relevan apabila terdapat dugaan penyampaian informasi atau promosi yang tidak sesuai dengan kondisi atau manfaat produk yang sebenarnya.
Dalam perkara ini, penyidik maupun regulator dapat mencermati apakah informasi yang diberikan kepada konsumen ketika produk ditawarkan benar-benar sesuai dengan dokumen dan karakter produk.
Sebab, janji keuntungan, ilustrasi investasi, risiko investasi, biaya serta nilai yang diterima konsumen harus dapat diverifikasi berdasarkan dokumen resmi, bukan hanya berdasarkan keterangan lisan.
VALENTINUS: HUKUM JANGAN BERHENTI SEBAGAI SLOGAN
Advokat Valentinus Ulahayanan, S.H., M.H., menegaskan bahwa pihaknya tidak hanya menempuh jalur pidana.
Pihaknya juga mempersiapkan langkah hukum perdata berupa gugatan atas dugaan perbuatan melawan hukum untuk memperjuangkan hak kliennya.
Valentinus juga menyinggung prinsip persamaan kedudukan warga negara di hadapan hukum sebagaimana ditegaskan dalam Pasal 27 ayat (1) UUD 1945.
“Hukum harus dijalankan, bukan sekadar slogan. Selain pidana, kami juga akan mengajukan gugatan perdata atas perbuatan melawan hukum,” kata Valentinus.
AXA MANDIRI BANTAH PEMBERITAAN TAK SESUAI FAKTA
Sementara itu, pihak AXA Mandiri yang dikonfirmasi melalui Ola memberikan tanggapan.
“Nanti untuk penjelasan detail terkait konfirmasi atas laporan nasabah tersebut oleh tim legal kami ya Mbak, karena berita tidak sesuai dengan yang sebenarnya. Terima kasih Mbak Marta,” demikian tanggapan yang disampaikan melalui pesan singkat.
Pernyataan tersebut menjadi hak jawab dan bantahan dari pihak AXA Mandiri.
Hingga berita ini disusun, penjelasan lebih rinci mengenai mekanisme produk, penyebab perubahan nilai dana, dokumen transaksi dan posisi hukum perusahaan terhadap laporan tersebut belum disampaikan secara lengkap.
POLISI DITANTANG MEMBUKA TERANG JEJAK Rp1,7 MILIAR
Kini perkara tersebut berada dalam proses hukum.
Pertanyaan publik bukan sekadar siapa yang salah, tetapi bagaimana sebenarnya perjalanan dana tersebut.
Dari mana dana Rp1,7 miliar masuk?
Produk apa yang dibeli?
Apa isi polis atau kontraknya?
Bagaimana keuntungan Rp17 juta setiap tiga bulan itu dihitung dan apakah memang tercantum dalam dokumen resmi?
Mengapa menurut korban nilai dana kemudian menjadi sekitar Rp1,2 miliar?
Apa saja biaya atau faktor investasi yang menyebabkan perubahan nilai tersebut?
Dan yang paling penting:
KE MANA SELISIH DANA YANG DIPERSOALKAN TERSEBUT?
Jawaban atas seluruh pertanyaan itu tidak boleh dibangun dari asumsi.
Dokumen, rekening koran, polis, ilustrasi manfaat, bukti transaksi, catatan investasi, keterangan marketing, keterangan perusahaan dan alat bukti lainnya harus berbicara.
Jika ternyata seluruh transaksi sesuai kontrak dan regulasi, maka fakta tersebut harus dibuka kepada publik.
Namun apabila penyidik menemukan adanya tipu muslihat, rangkaian kebohongan, penyimpangan transaksi, pelanggaran perlindungan konsumen atau tindak pidana lainnya, maka proses hukum harus berjalan tanpa pandang bulu.
Rp1,7 miliar bukan angka kecil. Karena itu, perkara ini layak dibuka seterang-terangnya—bukan untuk menghakimi, tetapi untuk memastikan ke mana setiap rupiah berjalan dan siapa yang harus bertanggung jawab apabila ditemukan pelanggaran.
Editor: Bruce Elang
Komentar via Facebook