Setelah Rp624 Juta Dipersoalkan, PUPR2KP Fakfak Klaim Semua Sudah Beres. Benarkah Sesederhana Itu?

Tribun Nusantara
, 10 Mei 2026


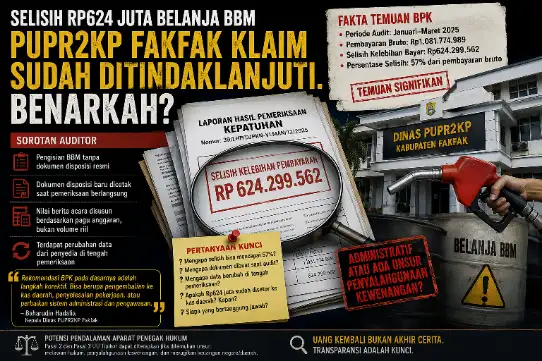
Fakfak, TribunNusantara.web.id | Klarifikasi datang belakangan. Setelah selisih belanja BBM dan pelumas sebesar Rp624,2 juta mencuat ke publik, Kepala Dinas PUPR2KP Fakfak, Baharudin Hadalia, memastikan seluruh rekomendasi auditor telah ditindaklanjuti sesuai aturan.
Pernyataan itu terdengar normatif: temuan audit disebut sebagai mekanisme pengawasan rutin, bersifat korektif, dan telah diproses sesuai ketentuan. Namun satu pertanyaan mendasar belum sepenuhnya terjawab bagaimana selisih yang mencapai lebih dari 57 persen dari total pembayaran bruto bisa terjadi?
Angka yang Terlalu Besar untuk Disebut Sekadar Administrasi
Dalam periode Januari-Maret 2025, pembayaran bruto belanja BBM tercatat lebih dari Rp1 miliar. Setelah penghitungan ulang atas volume riil dan pajak, auditor menemukan selisih Rp624 juta.
Itu bukan deviasi kecil. Itu lebih dari separuh nilai pembayaran.
Klarifikasi dinas menyebut adanya proses verifikasi dan rekonsiliasi dokumen yang masih berlangsung saat pemeriksaan dilakukan. Namun penjelasan tersebut tidak merinci akar masalahnya: apakah terjadi salah hitung? salah input volume? kesalahan pajak? atau pengendalian internal yang longgar?
Selisih sebesar itu jarang lahir dari kekeliruan teknis biasa.
Dokumen Lahir Saat Audit
Sorotan lain yang belum dijelaskan secara detail adalah munculnya dokumen disposisi dan administrasi pendukung saat pemeriksaan sedang berjalan. Dalam praktik pengelolaan keuangan daerah, dokumen adalah prasyarat, bukan produk susulan.
Jika dokumen baru dicetak ketika auditor datang, publik berhak bertanya:
Apakah administrasi berjalan sesuai prosedur sejak awal?
Atau prosedur dibenahi setelah pemeriksaan dimulai?
Pernyataan dinas menyebutnya sebagai bagian dari rekonsiliasi. Namun rekonsiliasi berbeda dengan pembentukan dokumen yang seharusnya sudah ada sebelum transaksi dibayar.
Perubahan Data di Tengah Pemeriksaan
Isu lain yang mengemuka adalah perubahan rekap data dari penyedia selama proses audit berlangsung. Klarifikasi terbaru tidak menyentuh secara eksplisit mengapa perubahan itu terjadi dan sejauh mana memengaruhi nilai selisih.
Dalam tata kelola keuangan, konsistensi data adalah fondasi akuntabilitas. Perubahan angka di tengah pemeriksaan selalu memunculkan tanda tanya.
Pengembalian: Sudah atau Baru Akan?
Kepala dinas menyatakan seluruh rekomendasi telah ditindaklanjuti. Namun tidak dijelaskan secara rinci:
• Apakah seluruh Rp624 juta sudah disetor ke kas daerah?
• Kapan penyetoran dilakukan?
• Apakah dilakukan sekaligus atau bertahap?
Tanpa transparansi angka dan waktu, klaim “telah ditindaklanjuti” masih menyisakan ruang abu-abu.
Administratif atau Lebih dari Itu?
Secara hukum, temuan auditor memang bersifat administratif dan rekomendatif. Namun dalam praktik penegakan hukum, sejumlah faktor kerap menjadi pintu masuk pendalaman lebih lanjut:
• Selisih yang signifikan,
• Ketidaksesuaian volume riil,
• Dokumen yang muncul belakangan,
• Lemahnya pengendalian internal.
Pengembalian kerugian, jika telah dilakukan, memang memenuhi kewajiban administratif. Tetapi dalam sejumlah putusan perkara korupsi, pengembalian bukan satu-satunya parameter penilaian.
Pertanyaannya kini bukan hanya apakah uang sudah kembali, melainkan bagaimana mekanisme bisa menghasilkan selisih sebesar itu sejak awal.
Ujian Tata Kelola
Belanja BBM adalah belanja rutin dan justru karena sifatnya rutin, pengawasannya sering dianggap formalitas. Jika dalam pos yang berulang saja terjadi selisih lebih dari setengah miliar rupiah, bagaimana dengan pos lain yang lebih kompleks?
Pernyataan dinas menyebut temuan sebagai bahan evaluasi dan perbaikan sistem. Itu langkah yang patut diapresiasi. Namun publik membutuhkan lebih dari sekadar komitmen normatif.
Publik membutuhkan transparansi detail.
Sebab pada akhirnya, perkara ini bukan hanya tentang Rp624 juta. Ia menyangkut konsistensi prosedur, validitas dokumen, dan disiplin pengendalian anggaran.
Apakah persoalan ini murni kekeliruan administratif yang telah diperbaiki?
Atau ada aspek yang layak ditelaah lebih jauh oleh aparat penegak hukum?
Jawabannya tidak cukup berhenti pada pernyataan “sudah ditindaklanjuti”.
Dalam tata kelola publik, yang diuji bukan hanya kemampuan memperbaiki setelah diperiksa tetapi kemampuan mencegah sebelum diperiksa.
Writter & Editor : Red
Komentar via Facebook